一般社団法人と信託の活用~倒産隔離・コミングリング・リスク等におけるリスク保全スキーム
2008.12.17更新
1.新しい一般社団制度と中間法人の廃止
平成20年12月1日より公益法人制度改革として、「一般社団法人及び一般財団法人に関する法律」(一般社団・財団法人法)が施行されました。
これは、所管官庁による許可主義によった民法法人(社団法人および財団法人)という公益法人制度は、明治29年の民法制定以来、抜本的な見直しが行われず、一方でその公益性の判断基準が不明確であるほか、収益性が高い営利法人類似の社団法人・財団法人も見受けられるにも関わらず、公益法人としての税制優遇を受けるなど、さまざま問題が見受けられたため、許可主義をあらため、法人格の取得と公益性の判断を分離させることを目的として行われた改革によるものです。
これにより、公益性が高いとして公益認定がされた法人は「公益社団・財団法人」、それ以外の非営利の法人は「一般社団・財団法人」とに整理されることとなります。
また、平成13年に創設された中間法人制度は廃止され、既存の有限責任中間法人は一般社団法人に移行されました。
図:平成20年12月1日施行の公益法人制度改革

2.有限責任中間法人廃止流動化ビジネスへの影響
平成13年に創設された中間法人制度のうち、特に有限責任中間法人はアセット・ファイナンスにおいて、スキーム組成のヴィークルの一つとして、資産保有ヴィークル(導管体)であるSPC(有限会社(YK)、合同会社(GK)等)への出資者として活用されてきました。
これは、資産流動化ビジネスのスキームにおいて、当初はケイマンSPCなどが使われていましたが、中間法人の特色である「社員」と「出資者(基金拠出者」の地位が分離しており、スキームのオリジネーター(対象資産を保有している者)からの独立性を確保するヴィークルとなり、資産流動化スキームにおける倒産隔離(バンクラプシー・リモート)が確保できるためです。
中間法人に対して当初期待されたものは、公益も営利も目的としない中間的な法人として同窓会などへの活用でしたが、設立された中間法人の相当数が資産流動化ビジネスにおける資産保有SPCの議決権を保有するヴィークルのようでした。
既存の有限責任中間法人は、法律で一般社団法人に移行されます。
図:従来の資産流動化スキーム

3.一般社団法人による倒産隔離
中間法人法が廃止され、今後、有限責任中間法人が資産流動化ビジネスで担ってきた役割は、今後は「一般社団法人」が担うと考えられます。 なぜなら、一般社団法人にも中間法人と同様に、以下の性格があるからです。
- 「出資者(基金の拠出者)=オリジネーター」と「社員(議決権行使者)=第三者」が分離している。
- 設立コストが嵩まない。
- 機関構成(ガバナンス)が簡易である。
- 各付機関の評価も得られている。
今後は、資産流動化スキームにおいて、有限責任中間法人にかわり一般社団法人が利用されるものと考えられます。
| 有限責任中間法人 | 一般社団法人 | |
|---|---|---|
| 法人格としての性格 | ・社員の共通の利益を目的 ・社員に剰余金の分配をしない |
・営利を目的としない ・社員に剰余金と残余財産の分配をしない |
| 収益事業 | 可 | 可 |
| 設立 | ・準則主義 ・2名の社員により設立 |
・準則主義 ・2名の社員により設立 |
| 社員の権利義務 | ・出資の義務なし ・法人の債権者に責任を負わない |
・出資の義務なし ・法人の債権者に責任を負わない |
| 基金(出資) | ・必須 ・最低基金総額は300万円 |
・基金(出資)自体任意 ・定款に規定を置くことにより可能 ・最低額の規定はない |
| 機関構成 (ガバナンス) | ・社員総会 ・理事(1名以上) ・幹事(1名以上) |
・社員総会 ・理事(1名以上) ・理事会、幹事等は任意 |
| 公告 | 不要 | 必要(1.官報、2.日刊紙、3.事務所掲示) |
4.コミングリング・リスク等への活用
サービサーや集金代行、家賃回収ビジネスにおいて、これらサービサー等に対し倒産手続開始申立がなされた場合や管理口座の資金に対し他の債権者による差押がなされた場合、管財人や差押債権者に対して管理口座にある資金の引渡請求権について優先的な権利を主張することができず、結果として資金の支払を受けることができないリスク(コミングリング・リスク)が存在します。
これまで、サービサーについてはバックアップサービサーを設けるなどの対応が行われてきましたが、最近の経済情勢等を背景として、当該コミングリング・リスクに対してより信用補完の要請が現れてきています。
当該コミングリング・リスクに対しては、本年9月30日に施行された「自己信託」の活用が議論されてきつつあります。しかし、自己信託の場合には公正証書の作成や信託業の登録等の問題が懸念されます。
自己信託による方法に加えて考えられるスキームとして、一般社団法人を活用する方法が考えられます。
図:サービサーにおけるコミングリング・リスク

図:自己信託(平成20年9月30日施行)による倒産隔離機能
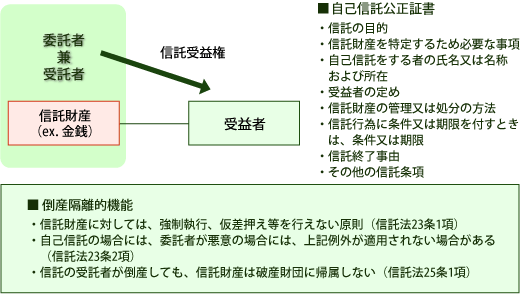
自己信託の登録制の問題(信託業法50条の2)
- 受益者が50名以上になる等の場合には、原則として登録が必要
- 受益者保護のため支障を生じることがないと認められる場合には登録不要
- 但書で政令に定める場合に該当すれば、登録は不要
- 債権管理回収業が行う「金銭その他の財産」の自己信託は、登録不要
(信託業法施行令15条の3第4号) - 「他の者に代わり金銭の収受を行う者が当該金銭の収受に付随して管理する金銭等」の自己信託も、登録不要
(信託業法施行令15条の3第7号)
- 債権管理回収業が行う「金銭その他の財産」の自己信託は、登録不要
図:金銭を一般社団法人へ信託することによりリスク回避
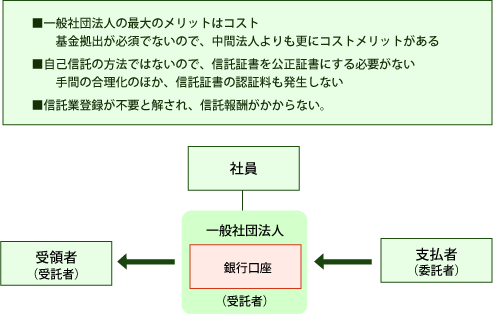
- 一般社団法人の最大のメリットはコスト
⇒基金拠出が必須でないので、中間法人よりも更にコストメリットがある - 自己信託の方法ではないので、信託証書を公正証書にする必要がない
⇒手間の合理化のほか、信託証書の認証料も発生しない - 信託業登録が不要と解され、信託報酬がかからない。
5.弊事務所の一般社団法人活用スキーム・コンサルティング
このように、本年12月1日施行された一般社団法人は、
- 資産流動化スキームにおけるヴィークルとしての魅力
- 新しい信託法および信託業法における信託受託者としての魅力
- 様々な倒産隔離要請シーンにおける潜在的魅力
- コミングリング・リスクに代表される、信用不安時における資金管理・保全ヴィークルとしての可能性
など、様々な魅力と可能性があります。
弊事務所では専門的なスタッフ・チームにより、要請されるシーンやご意図にあわせて、スキーム立案や支援をコンサルティングとしてご提供することが可能です。
また、税務面・会計面も弊事務所のビジネス・パートナーである専門家をあわせて参画させて、一貫したコンサルテーションをご提供することが可能です。